
Tassi, oro, petrolio e difesa: il mese in cui sono saltate tutte le “certezze”
Data pubblicazione: 08 luglio 2026
Autore:

In evidenza
Giugno 2026 è stato il mese in cui il mercato ci ha ricordato, con una serie di lezioni concrete, quanto sia pericoloso fidarsi delle “scommesse sicure”. Tre episodi, in particolare, meritano di essere raccontati nel dettaglio, perché ognuno smonta un luogo
comune che sento ripetere spessissimo.
La prima certezza saltata: “con la guerra, la difesa sale sempre”.
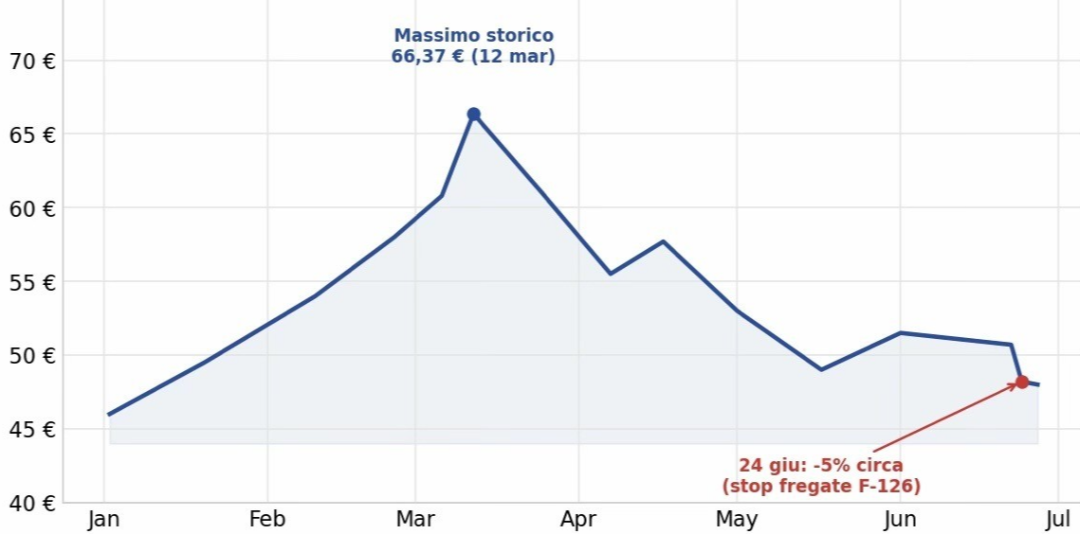
Partiamo dall’episodio più clamoroso e più vicino a noi. Per oltre due anni i titoli della difesa europea sono stati i grandi protagonisti delle borse. Pensiamo a Leonardo: dallo scoppio della guerra in Ucraina il titolo è passato da meno di 7 euro ad un massimo storico di oltre 66 euro, toccato il 12 marzo 2026 in scia alla presentazione del nuovo piano industriale 2026-2030. Una cavalcata che ha più che triplicato il valore dell’azione, trasformandola nel simbolo del “riarmo europeo”. La narrativa sembrava a prova di proiettile: più tensioni internazionali, più budget militari, più ordini, più utili per chi produce sistemi di difesa. Tutto
lineare, tutto ovvio. Il problema è che, quando una storia diventa “ovvia” e tutti la comprano, il prezzo incorpora aspettative
enormi. E qui arriva la doccia fredda di giugno. Il 24 giugno la Germania ha annunciato la cancellazione del programma per la costruzione di sei nuove fregate F-126, un appalto da diversi miliardi di euro tra i più grandi della storia navale tedesca, motivandolo con ritardi e costi fuori controllo. La reazione è stata brutale: il colosso tedesco Rheinmetall è crollato di oltre il 15% in una sola seduta — il calo più pesante dal 1996 — contagiando subito l'intero comparto europeo; Leonardo ha perso circa il 5%, trascinando con sé Fincantieri e Avio. È qui che emerge l'aspetto più controintuitivo: a far crollare i titoli non sono state prospettive di pace, dato che le tensioni in Medio Oriente restano altissime, ma una notizia che ha incrinato la narrativa perfetta, ovvero l'idea che gli ordini militari fossero un flusso inarrestabile. È bastata la cancellazione di una singola commessa per far interrogare il mercato sulla reale sostenibilità del “super ciclo” della difesa, dopo mesi di rialzi fortissimi. Già da inizio 2026, peraltro, il titolo Leonardo viaggiava intorno alla parità e in correzione di oltre il 20% dai massimi di marzo: i segnali di raffreddamento c’erano, ma erano coperti dall’entusiasmo. È esattamente ciò che intendo quando parlo del rischio di inseguire i "vincitori di ieri": un titolo o un settore che è già salito del 70%, 80% o 200% non è sicuro perché è salito tanto; al contrario, è molto più fragile, perché qualsiasi delusione — anche minima — viene punita violentemente dal mercato. Chi è entrato sui titoli della difesa a inizio 2026, attratto dal mito del "sale sempre", si ritrova oggi con un investimento in perdita mentre il resto del mercato prosegue la sua corsa. Attenzione: non sto dicendo che la difesa sia un cattivo settore o che il riarmo europeo non sia un trend reale perchè lo è ed è strutturale. Sto dicendo una cosa diversa e più importante: concentrare i risparmi su una singola storia, per quanto convincente, espone al rischio del giorno in cui quella storia inciampa. E quel giorno, prima o poi, arriva per tutti.
La seconda certezza saltata: “basta puntare sul tech, è lui che traina tutto”
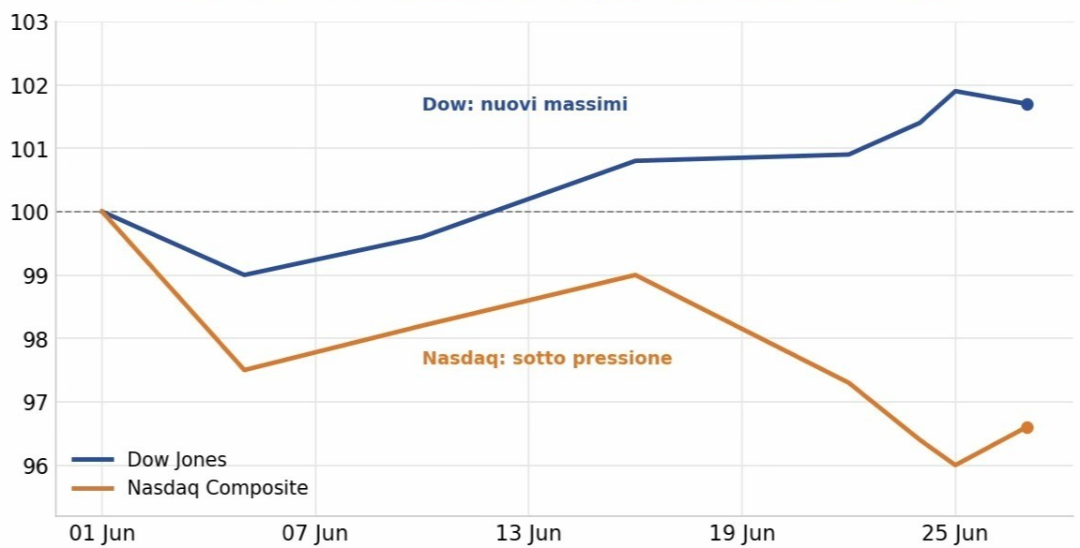
Il secondo episodio è più sottile, ma altrettanto istruttivo. Per anni l’equazione è stata elementare: vuoi rendimento? Compri tecnologia americana, le famose “Magnifiche 7”. A giugno questa certezza ha vacillato. Il Nasdaq ha inanellato più sedute consecutive in rosso, con Apple giù del 6% in una singola giornata dopo l’annuncio di rincari su MacBook e iPad, e gli altri grandi nomi tecnologici sotto pressione in un clima di riposizionamento. E qui arriva il dato che trovo più affascinante di tutto il mese: nello stesso giorno in cui il Nasdaq scendeva, il Dow Jones — l’indice dei trenta titoli più “tradizionali” di Wall
Street — toccava un nuovo massimo storico, spinto da industriali, sanità e finanziari, senza che nessun titolo tecnologico contribuisse al rialzo. Questo fenomeno si chiama rotazione settoriale, ed è la dimostrazione del perché la diversificazione
conta davvero. I risparmiatori che a giugno erano esposti in modo importante alla tecnologia hanno vissuto un mese più difficile di altri; coloro che, invece avevano un portafoglio ampio e ben diversificato hanno visto una parte scendere ed un’altra salire, ammortizzando il colpo. Per onor del vero, la storia ha avuto anche un finale positivo che merita di essere raccontato: Micron, gigante delle memorie, ha pubblicato una trimestrale record ed è salita di oltre il 15%, ricordando a tutti che il trend dell’intelligenza artificiale, sul piano industriale, resta solido e ben vivo. Ma anche questo conferma la lezione: dentro lo stesso settore, nello stesso mese, c’è chi crolla e chi vola. Distinguere caso per caso è impossibile per il singolo risparmiatore — ed è proprio per questo che un portafoglio diversificato ed efficiente è la soluzione migliore per navigare questa fase di mercato.
La terza certezza saltata: “se c’è tensione, l’oro è il rifugio sicuro”
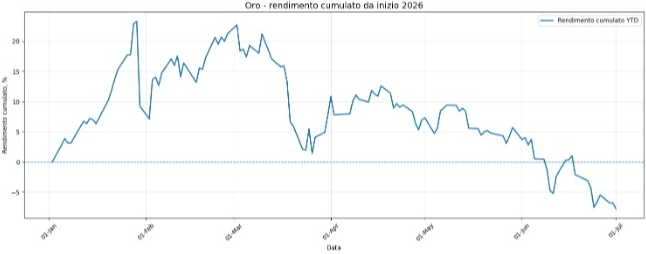
Terzo e ultimo episodio, forse il più sorprendente. L’oro è considerato da sempre il porto sicuro per eccellenza: quando il mondo trema, l’oro sale. È una delle convinzioni più radicate in assoluto tra i risparmiatori. A giugno è successo l’esatto contrario.
Nonostante un Medio Oriente tutt’altro che pacificato, l’oro è sceso sotto i 4.000 dollari l’oncia per la prima volta in sette mesi. Per capire perché serve fare un passo indietro. L’oro era partito fortissimo: a fine gennaio 2026 aveva toccato un massimo storico oltre i 5.400 dollari l’oncia, dopo un 2025 da circa +70% e oltre cinquanta nuovi record. Poi la direzione è cambiata, e a giugno la
discesa ha rotto la soglia psicologica dei 4.000 dollari. Come è possibile, con la guerra ancora in corso? La risposta sta in un meccanismo che pochi conoscono ma che è fondamentale: l’oro non è guidato solo dalla paura, ma soprattutto dai
tassi di interesse reali e dal dollaro. Quando il mercato inizia a scontare tassi più alti più a lungo — come è successo a giugno con il riposizionamento sulla Fed — l’oro, che non paga interessi, diventa relativamente meno attraente rispetto a un’obbligazione che invece una cedola la offre. In più, un dollaro forte rende il metallo più caro per chi compra in euro, raffreddando la domanda. A questo si è aggiunto un fattore quasi paradossale: la distensione (a singhiozzo) tra Stati Uniti ed Iran ha fatto evaporare il “premio di guerra” che aveva sostenuto i prezzi. Insomma, proprio mentre molti si aspettavano che l’oro brillasse, le dinamiche monetarie hanno avuto la meglio sulla funzione rifugio.
Il filo che lega tutto
Tre episodi diversi, una sola lezione di fondo. A giugno chi aveva un'allocazione di portafoglio molto esposta a "particolari convinzioni" — la difesa che sale con la guerra, il tech che traina sempre, l’oro che protegge in ogni tempesta — si è trovato spiazzato.
Tre certezze da manuale, tutte e tre smentite nel giro di poche settimane. Chi invece aveva un portafoglio diversificato ed efficiente ha attraversato il mese senza drammi, perché aveva sempre qualcosa che lavorava nello scenario che si è materializzato.
Cosa possiamo imparare dagli avvenimenti di questo mese?
Giugno 2026 ci lascia un insegnamento prezioso che si riassume con questo semplice concetto: le previsioni a breve termine, anche quelle che sembrano più ovvie e “a prova di errore”, sono un terreno scivolosissimo. La guerra non ha fatto salire la difesa.
Il tech non ha trainato tutto. L’oro non ha protetto. Se nemmeno le tre scommesse più “logiche” del momento hanno funzionato, viene da chiedersi: quante probabilità si hanno di indovinare la prossima mossa giusta del mercato? La risposta onesta è: pochissime.
Per questo la strada non è pensare a quale sarà la prossima scommessa vincente, ma costruire un portafoglio che non dipenda da una singola previsione. È qui che entrano in gioco i due concetti che sono il mio mantra: la diversificazione (si distribuisce il rischio tra aree geografiche, settori e tipologie di strumenti) e l’efficienza (cioè scegliere strumenti di qualità capaci di lavorare bene ed all'unisono verso gli obiettivi d'investimento individuati).
Il punto non è evitare i mesi come questo: momenti come giugno capiteranno sempre, ed anzi sono il sale dei mercati. Il punto è arrivarci preparati, con un portafoglio costruito per reggere a prescindere da quale “certezza” salterà la prossima volta. Perché una ne salterà sempre.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Michele Bino
Private BankerMenù
Via Fieschi 20r
16121, Genova
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Michele Bino e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
